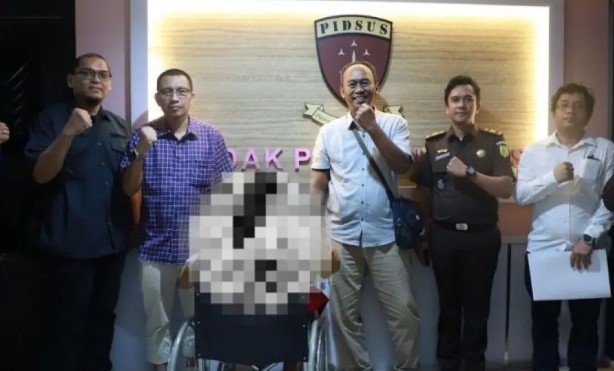
Riaubertuah, Pekanbaru - Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Riau menyerahkan tersangka berinisial SAB beserta barang bukti perkara dugaan Tindak Pidana
di Bidang Perpajakan kepada Kejaksaan Negeri Pekanbaru, Kamis (29/10).
Penyerahan tersangka dan barang bukti (Tahap II) tersebut dilakukan setelah berkas perkara dinyatakan lengkap (P-21) secara formil dan materiil oleh Kejaksaan Tinggi Riau. Perkara ini berkaitan dengan dugaan tidak disetorkannya pajak yang telah dipungut sehingga menimbulkan kerugian pada pendapatan negara sekurang-kurangnya Rp23 miliar.
SAB merupakan pengusaha yang bergerak di bidang jual beli Tandan Buah Segar (TBS) kelapa sawit. Berdasarkan hasil penyidikan, tersangka diduga dengan sengaja tidak menyetorkan Pajak Pertambahan Nilai (PPN) yang telah dipungut dari pembeli. Perbuatan tersebut terungkap melalui skema analisis data perpajakan, di mana faktur pajak menunjukkan bahwa PPN telah dikreditkan oleh lawan transaksi, namun tidak disetorkan oleh tersangka ke kas negara.
Atas perbuatannya, tersangka diduga melanggar Pasal 39 ayat (1) huruf i Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
Kepala Kanwil DJP Riau, Hermiyana, menyampaikan bahwa penanganan perkara tersebut merupakan wujud komitmen DJP dalam menegakkan hukum sekaligus mengamankan penerimaan negara.“Penegakan hukum ini merupakan bentuk komitmen tegas DJP untuk memastikan setiap Wajib Pajak menjalankan kewajiban perpajakannya sesuai ketentuan. Kami mengimbau seluruh Wajib Pajak untuk selalu menghitung, menyetor, dan melaporkan pajaknya dengan benar, lengkap, dan jelas,” ujar Hermiyana.
Dalam menjalankan penegakan hukum di bidang perpajakan, DJP senantiasa mengedepankan prinsip ultimum remedium, yaitu menempatkan hukum pidana sebagai
upaya terakhir. Prinsip tersebut diwujudkan dengan memberikan kesempatan dan hak kepada Wajib Pajak selama proses pemeriksaan awal hingga penyidikan untuk menyelesaikan kewajiban perpajakannya sesuai dengan ketentuan peraturan perundang-undangan.
Dengan demikian, penegakan hukum tidak hanya diarahkan untuk memberikan efek jera (deterrent effect), tetapi juga mengutamakan pemulihan kerugian pada pendapatan negara (revenue recovery).
“Keberhasilan penanganan perkara ini tidak terlepas dari kerja sama dan koordinasi yang harmonis dengan aparat penegak hukum lainnya. Kami akan terus memperkuat sinergi ini untuk memastikan setiap bentuk pelanggaran di bidang perpajakan ditindak tegas sesuai ketentuan hukum yang berlaku demi menciptakan keadilan bagi seluruh Wajib Pajak,” tutup Hermiyana.***red/rfm